金融工具
期权与期货
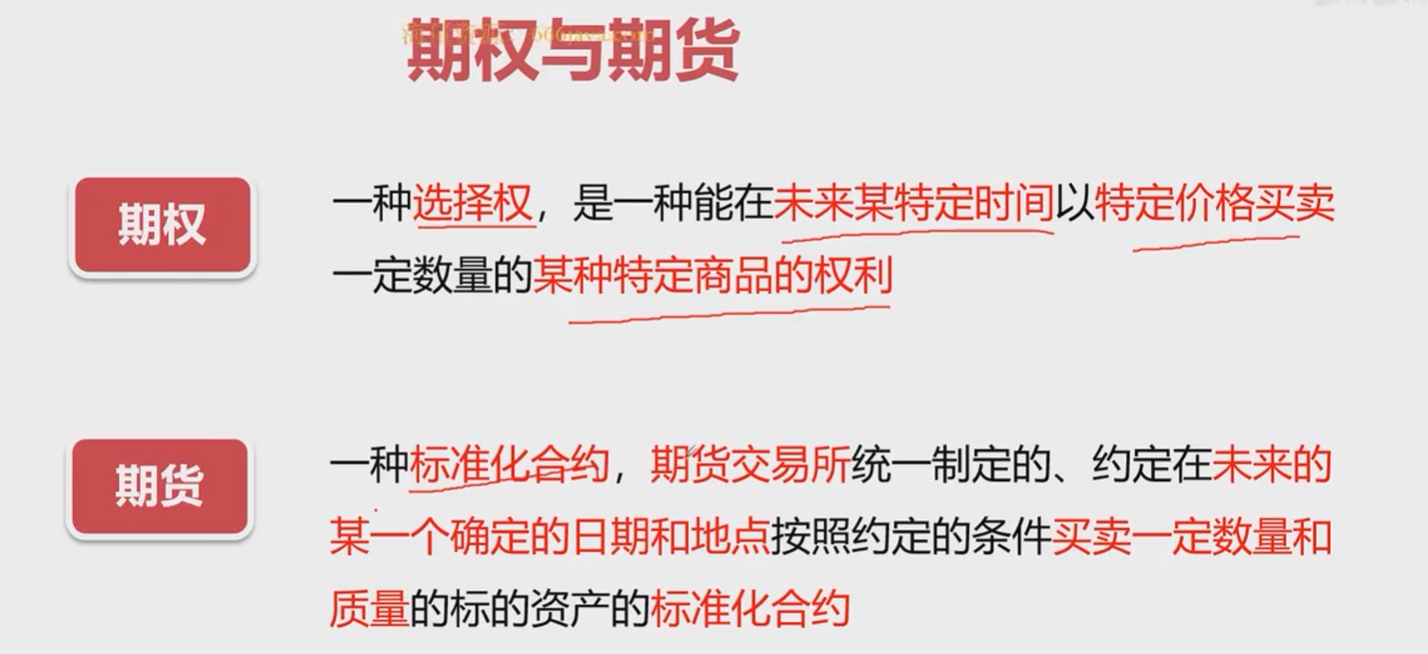 期货:你看中一套期房,总价300万。开发商说现在签合同,你先付10%的定金(30万),约定一年后交房,届时你必须支付剩余的270万尾款,拿下这套房。
- 锁定未来价格:无论一年后楼市暴涨到400万还是暴跌到200万,你都必须以300万的价格完成交易。
- 强制执行的义务:到期那天(行权日),你必须买,开发商必须卖。你没有选择的权利。
- 定金(保证金):你付的30万就是“保证金”,它保证了你会履行合同。如果你到期付不起尾款,这30万就会被开发商没收。
期货
假设一位交易者选择标普500的期货合约。指数为5000点,期货合约的交割时间为三个月。每个合约为指数水平的50美元,因此一个合同的价值为25万美元(5000点 × 50美元)。不使用杠杆,交易者需要25万美元。在期货交易中,交易者只需要提供保证金,即合同总价值的一部分。[7] 如果初始保证金为合同价值的10%,则交易者仅需存入25000美元(25万美元的10%)即可进入期货合约。如果指数下跌10%至4500点,期货合约的价值将降至225000美元(4500点 × 50美元)。交易者面临25000美元的损失,这相当于初始保证金的100%损失。
简单来说是加了杠杆的交易,且如果亏损到了保证金金额,会被强制平仓出局
对冲风险
可以用来对冲风险。 我持有跟踪标普500指数的投资组合。我预测未来三个月,标普500会下跌,于是决定卖出一定数量标普500期货期货合约(直接卖,相当于做空)。等到三个月内某一天,确实下跌了,我将平仓买入一定数量的期货(用卖出的钱去购买,此时有剩余的钱,即盈利),获得的收益以对冲投资组合的亏损。
但可能三个月合约到期,指数上涨,投资组合带来了收益,而我平仓买入却有亏损,这是可以接受的。不亏就是赚
期权
期权合约与期货合约类似,因为它也是交易双方就未来某个日期以特定价格买卖资产达成的协议。期权和期货之间的主要区别在于,对于期权,买方没有义务行使其买卖协议。它只是一种机会,而不是义务,就像期货一样。与期货一样,期权可用于对冲或投机标的资产的价格。
例子一: 假设一位投资者拥有 100 股股票,每股价值 50 美元。他们认为该股票的价值在未来会上涨。但是,这位投资者担心潜在的风险,并决定使用期权对冲其头寸。投资者可以购买看跌期权,该期权赋予他们以每股 50 美元的价格(称为行权价)出售 100 股标的股票的权利,直到未来的特定日期(称为到期日)。
假设到期时股票价值跌至每股 40 美元,并且看跌期权买方决定行使期权并以最初的行权价每股 50 美元出售股票。如果购买看跌期权花费了投资者 200 美元,那么他们只会损失期权的成本,因为行权价等于他们最初购买看跌期权时股票的价格。像这样的策略被称为保护性看跌期权,因为它对冲了股票的下行风险。
或者,假设一位投资者目前不拥有价值 50 美元的股票。他们认为其价值将在下个月上涨。这位投资者可以购买看涨期权,该期权赋予他们在到期前或到期时以 50 美元的价格购买股票的权利。假设此看涨期权花费 200 美元,并且股票在到期前上涨至 60 美元。买方现在可以行使其期权,并以 50 美元的行权价购买价值 60 美元的股票,从而获得每股 10 美元的初始利润。看涨期权代表 100 股股票,因此实际利润为 1,000 美元,减去期权的成本(溢价)和任何经纪佣金费用。
例子二: 期权:你担心一年后房价会大涨,但又不想现在就签死合同。于是你跟开发商商量:“我给你5万元,你帮我保留一个权利——在一年后,我有权仍然以300万的价格买这套房。如果到时候我觉得不合适,我可以不买,但这5万元我不要了。” 类似于把做空反过来
债券
特点
- 面值或票面价值:债券到期时的价值,以及债券发行者在计算利息支付时使用的参考金额。
- 息票利率:债券发行者将在债券面值上支付的利息率,以百分比表示。
- 息票日期:债券发行者将支付利息的日期。
- 到期日:债券到期的日期,债券发行者将向债券持有者支付债券的面值。
- 发行价格:债券发行者最初出售债券的价格。在许多情况下,债券按面值发行。
公司债券与利率(政府债券)成反向关系,因为要将公司债券的息票利率调整到与利率持平
例如,对于一张面值1,000美元、年息10%的债券,发行者每年支付给债券持有者100美元。如果在此债券发行时,市场利率也是10%,那么投资者对于投资公司债券或政府债券并没有特别的偏好,因为两者的回报均为100美元。然而,如果利率下降到5%,投资者只能从政府债券中获得50美元,而仍能从公司债券中获得100美元。
投资者会将债券价格抬高,直到其交易价格达到与当前利率环境相等的溢价,此时该债券将交易为2,000美元,使得100美元的息票相当于5%。同样地,如果利率飙升到15%,那么投资者可以从政府债券中获得150美元,而不会愿意花1,000美元来只赚取100美元。该债券将会被出售,直到其价格达到使收益相等的水平,此时价格为666.67美元。
久期
对利率环境变化的敏感性称为“久期”。描述的是债券价格随利率变化而上涨或下跌的幅度。
标的资产
标的资产是指衍生品价格所基于的金融资产。
例如,XYZ股票的期权赋予持有人在到期前以执行价格买入或卖出XYZ的权利。该期权的标的资产是XYZ的股票。
基本的名词含义
P 股价
股票交易价格。与股票价值是相对概念。股票价值的含义为企业资产的价值=每股收益x市盈率
换手数
成交量/发行总股数
10-50%为非常活跃,低于1%为非常不活跃
EPS 每股收益(一般按年算
PE 市盈率
市盈率,每股市场价格/每股税后利润
市盈率TTM 滚动市盈率
每股收益(EPS)取最近4次的季报的每股收益的平均值 一般来说更靠谱一些,粒度越细的,误差越小
市盈率LYR 静态市盈率
每股收益(EPS)取去年的12个月的每股收益
动态市盈率
每股收益(EPS)取预测下一年的每股收益
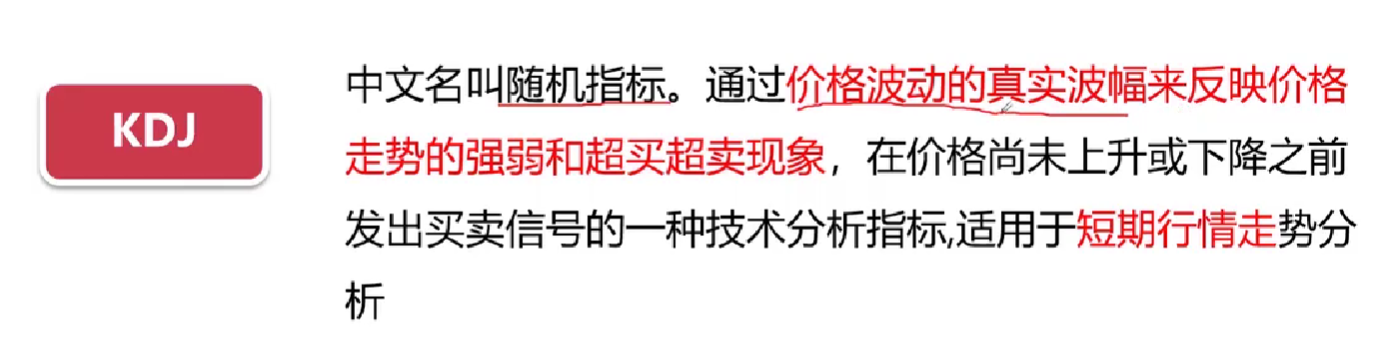
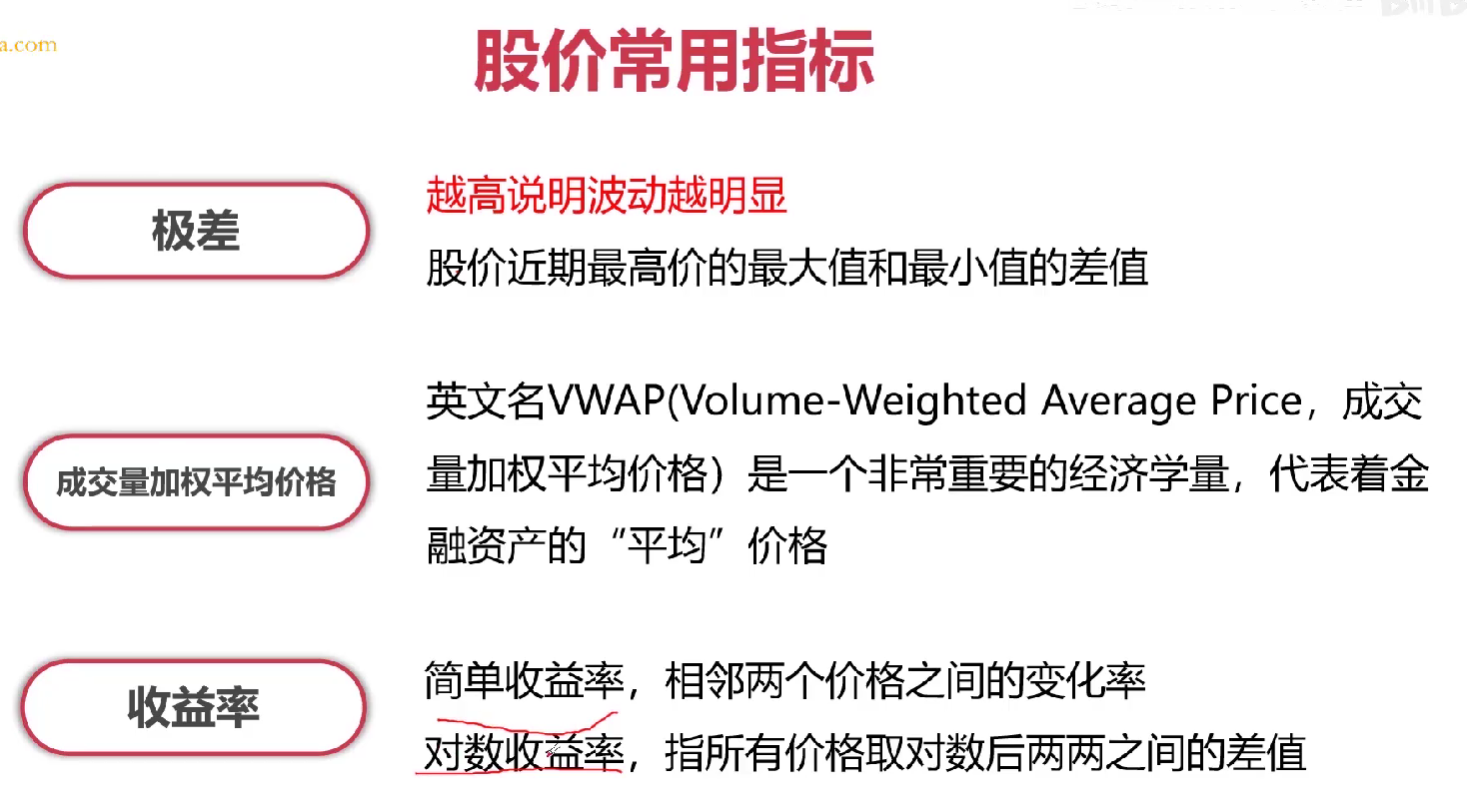
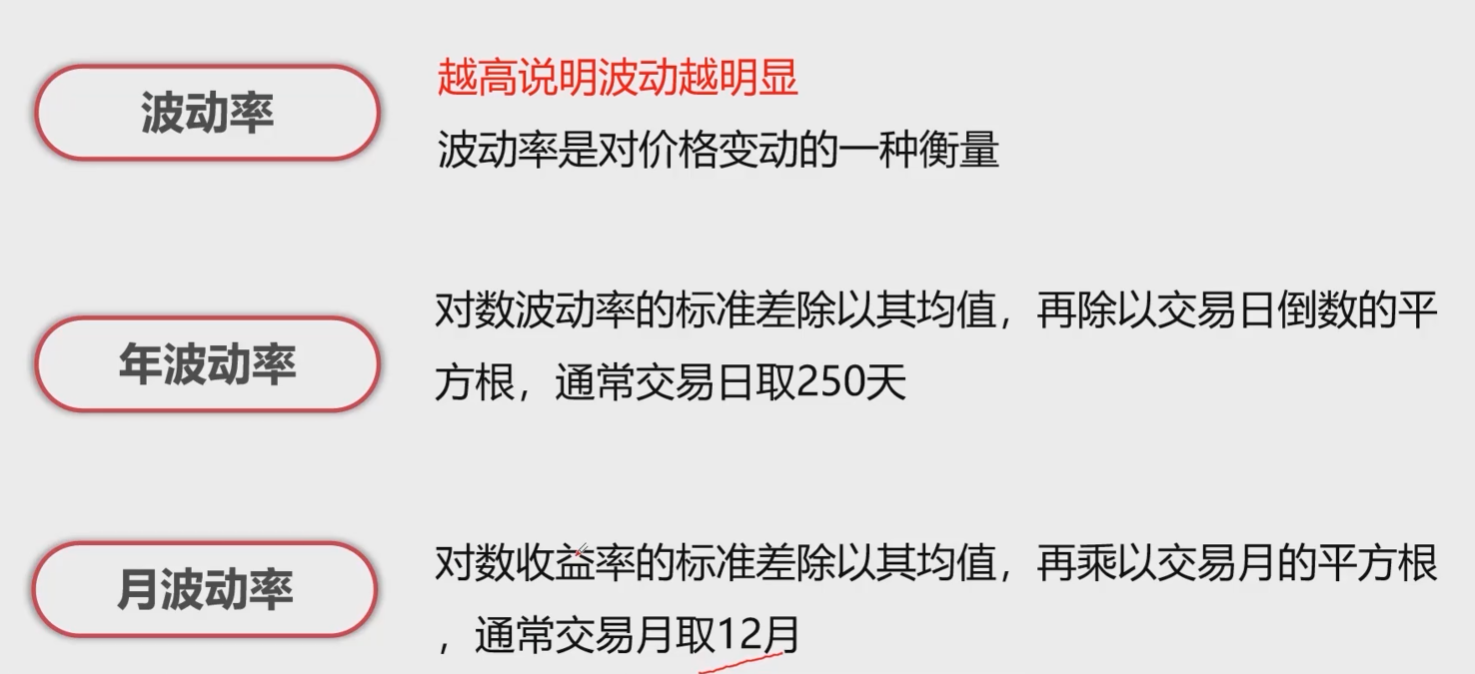
ST 特殊标记
ST是“Special Treatment”的缩写,指上市公司因经营不善、连续亏损或存在重大风险被交易所实施特别处理的股票。ST股票通常在股票简称前冠以“ST”或“ST”标识,其中“ST”代表连续三年亏损且面临退市风险,“ST”代表连续两年亏损或存在其他风险警示
MA 移动平均线
简单移动平均线 SMA
:第n期的收盘价 N:移动平均的周期
指数移动平均线EMA
EMA更复杂,也更受交易者青睐,因为它赋予了近期价格更高的权重,对价格新变化的反应比SMA更敏捷。
计算公式(涉及两步):
a. 计算平滑系数(K):
b. 计算今日EMA:
支撑与阻力:在上升趋势中,均线(尤其是长期均线如60日)常常构成支撑位;在下降趋势中则构成阻力位。
市价单
以当前市场上最优的价格立即买入或卖出的指令。保证成交,不保证价格。你的首要目标是尽快完成交易。
- 成交价格取决于当时市场的卖一/买一价以及深度。
限价单
指定一个价格,只有在等于或优于这个价格时才会成交的指令。保证价格,不保证成交。你的首要目标是以特定或更好的价格成交
G 企业的收益增长率
算收益用的名词
基准收益
在同一时间段内,单纯买入并持有基准指数(如沪深300ETF)的资产曲线。 超额收益 = 策略总收益 - 基准收益
年化收益率
即这段时间内的盈利率换算到一整年的收益有多少
最大回撤率
最大回撤率是指在选定周期内任一历史时点往后推,产品净值走到最低点时的收益率回撤幅度的最大值
Alpha与Beta
夏普比率(Sharpe Ratio)
未来函数
指策略利用了历史当时无法得到的信息,造成回测结果极大失真。
发现自己发明了印钞机,收益极高,回撤极低,大概率引入了未来函数
B/M 账面市值比
Book-to-Market Ratio
股票分类
蓝筹股
经营业绩长期稳定增长,一般是各行业的龙头
白马股
长期业绩稳定,成长型高,有较强的分配能力,分红不错,一般集中在消费领域
成长股
成长性高于白马股,公司处于高速发展阶段,业绩增长远超整个行业,一般为有发展前景的中小公司,高新技术类与科技类为主
周期股
随经济周期波动明显,如大宗商品、传统汽车、房地产等非生活必需品行业
概念股
某种特别内涵,股市热点便于炒作
行业分类
中证分类
申万分类
公共事业与纺织类不要碰
公司财报
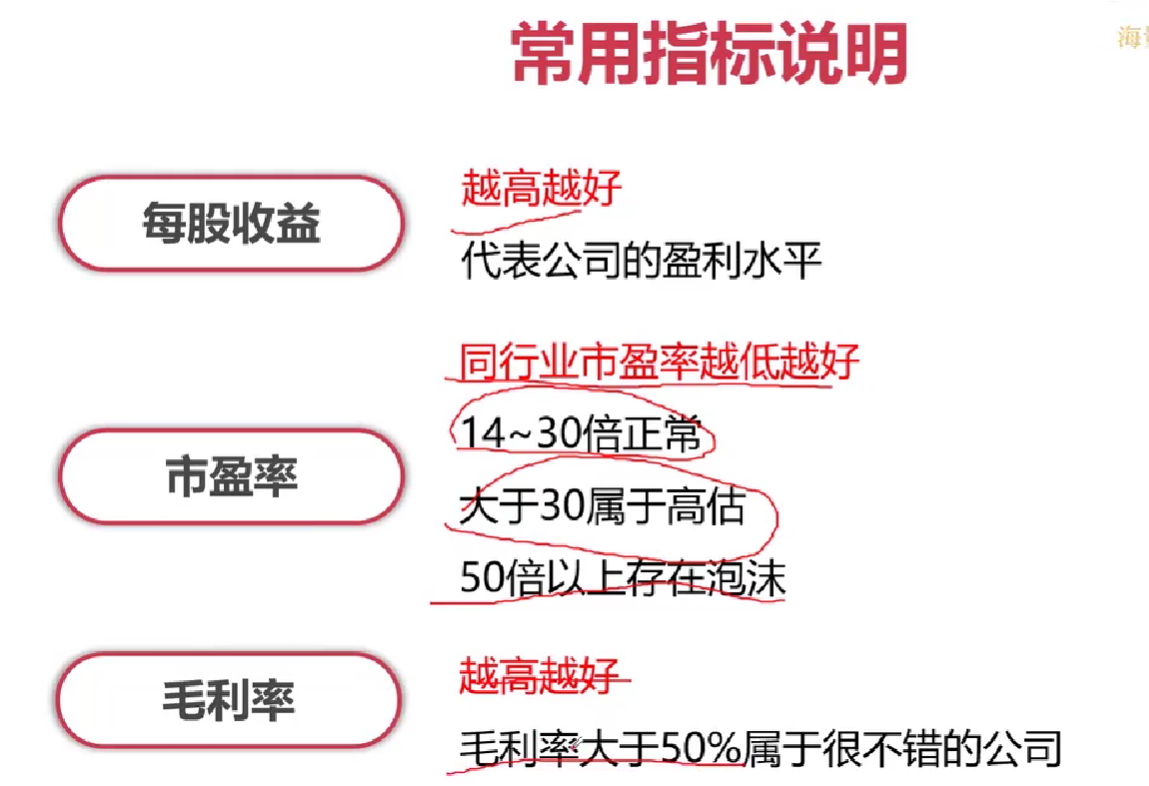
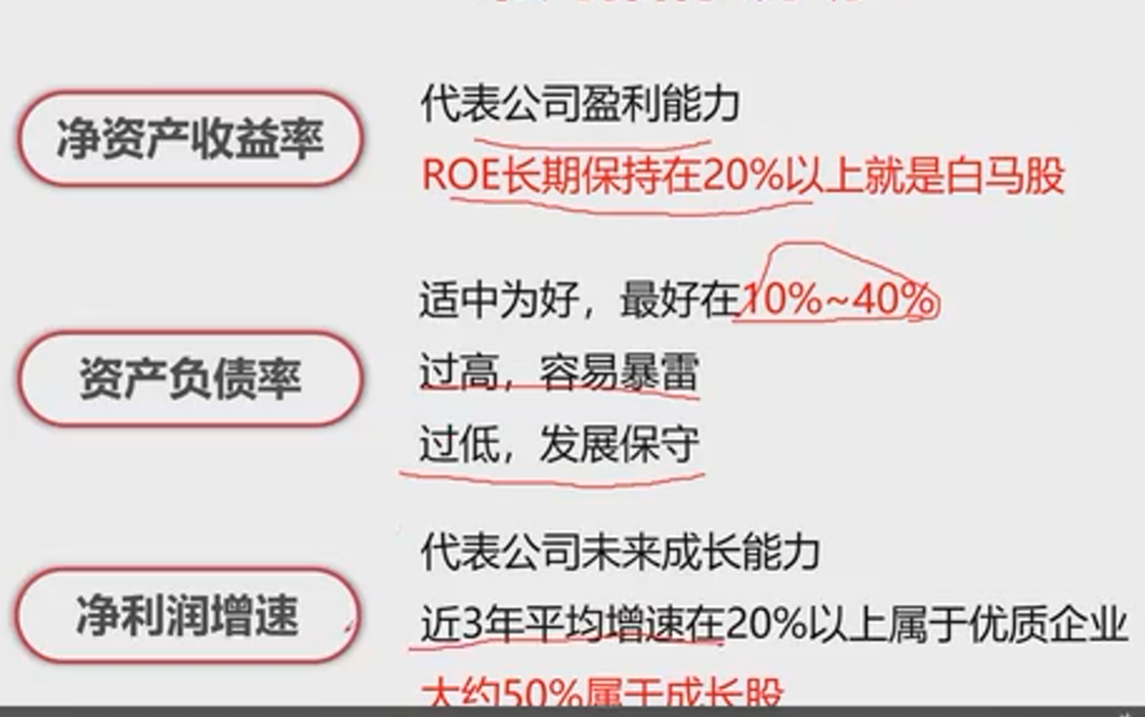
ROE:净利润/所有股东 净利润 成长性
基本面
投资理论
价值投资
价值投资者不相信有效市场假说
被动投资
购买并长期持有证券,交易频率极低
多因子模型
有效市场假说
股票价格反映了所有可得信息,并且持续产生超额收益是不可能的。
风险投资 VC
是一种私募股权形式,也是为具有长期增长潜力的初创公司和小型企业提供的一种融资方式。